SVR
Ajusta uma curva com margem de tolerância ao erro.
Como funciona
O SVR procura a curva que passa “perto o suficiente” dos dados: erros menores que uma margem de tolerância (epsilon) não contam, e só os pontos que ficam fora dessa margem definem a curva.
Isso o torna estável diante de ruído, como as oscilações de notificação entre semanas. Os parâmetros são escolhidos numa busca em grade com validação.
- Entradas
- As 12 últimas semanas de incidência da UF, a UF e a época do ano, padronizadas.
- O que prevê
- Incidência de casos prováveis por 100 mil habitantes, 1 a 4 semanas à frente da origem.
- Configuração
- Núcleo (kernel) escolhido entre rbf, poly e sigmoid
- Parâmetros C, gamma e epsilon buscados em grade
- Epsilon de 0,01 a 0,2: erros menores que isso não pesam
- Referência
- Drucker et al., Support Vector Regression Machines (1996).
- Versão vigente
- 2
Erro por horizonte — Brasil
| Horizonte | NRMSE | MAE | RMSE | R² |
|---|---|---|---|---|
| H1 | 0,101 | 0,52 | 0,68 | 0,88 |
| H2 | 0,149 | 0,72 | 1,01 | 0,74 |
| H3 | 0,244 | 1,16 | 1,65 | 0,29 |
| H4 | 0,357 | 1,62 | 2,42 | -0,52 |
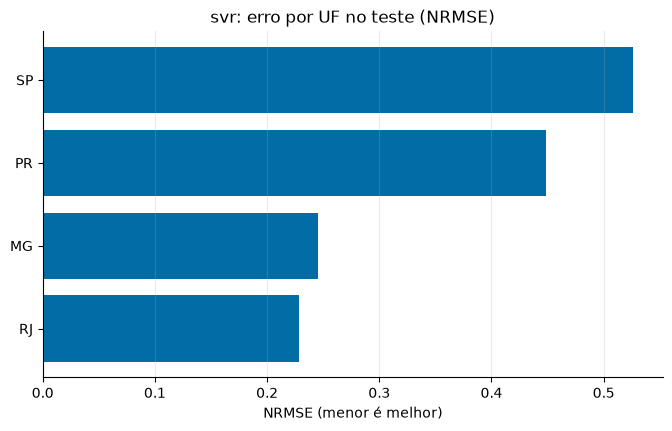
Erro por UF — 4 semanas à frente
| UF | NRMSE | MAE | R² |
|---|---|---|---|
| Rio de Janeiro | 0,228 | 0,28 | 0,33 |
| Minas Gerais | 0,245 | 2,52 | 0,39 |
| Paraná | 0,449 | 1,54 | -1,61 |
| São Paulo | 0,526 | 2,24 | -2,37 |
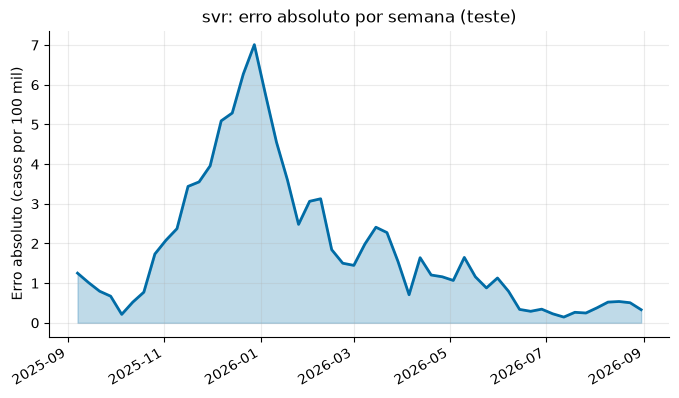
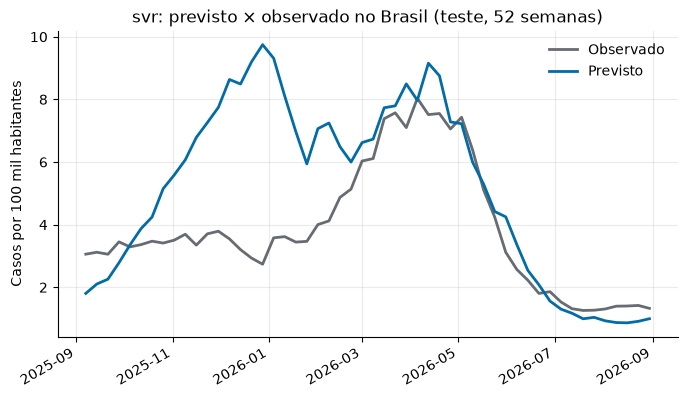
Figuras do treino — 4 semanas à frente
Como a previsão é feita
- Cada modelo lê as 12 semanas terminando na origem, 30/08/2026.
- Há 4 modelos por tipo, um para cada horizonte: o H1 responde “quantos casos na semana seguinte?”, o H2 “duas semanas depois?”, e assim até o H4.
- Todos recebem a mesma janela. Uma semana prevista não é calculada a partir da anterior, e por isso o erro cresce com o horizonte.
- As semanas previstas (06/09/2026 a 27/09/2026) ficam antes do dado mais recente (25/10/2026): é uma previsão retroativa, que dá para conferir com o que foi notificado depois.